


Экспертиза
Газовое кольцо Центральной Азии: от «быстрого реверса» к долгосрочной энергобезопасности региона
Аскар Исмаилов, советник по Центральной Азии The Global Gas Centre (Женева), специально для Petroleum
Центральная Азия входит в новый цикл энергетических рисков, где «газовый вопрос» перестал быть узкоотраслевым и стал условием устойчивости государств. Причина проста: природный газ в регионе одновременно является сырьём для промышленности и несущей опорой энергетики.
Аскар Исмаилов, советник по Центральной Азии The Global Gas Centre (Женева, Швейцария).
В нефтегазовой отрасли более 25 лет.
Участвовал в реализации крупных месторождений Тенгиз, Карачаганак и Кашаган.
Имеет международный опыт на проектах Шах-Дениз (Азербайджан), Южный газовый коридор (Азербайджан-Грузия-Турция), Транс-Адриатический газопровод.
В Узбекистане доля газа в выработке электроэнергии на текущий момент составляет более 70%, то есть любая просадка по газоснабжению почти автоматически становится проблемой производства электроэнергии и тепла. В Казахстане газ тоже критичен, хотя структура иная: газовые станции дают около 30% выработки электроэнергии, а остальной баланс закрывается, в основном, углём, что создаёт отдельные ограничения по экологии и манёвренности.
Для республик, завязанных на гидрогенерацию, газ не менее важен как резерв и страховка от гидрологических провалов. Сезонные и климатические колебания в регионе всё чаще превращаются в прямые ограничения по выработке, и тогда растёт потребность в тепловой генерации и импорте энергии. Сама логика энергобаланса подталкивает Центральную Азию к тому, чтобы рассматривать газовую инфраструктуру как часть «общей системы надёжности», а не как набор разрозненных трубопроводов в каждой стране. Эту рамку и задаёт проект «Газового кольца Центральной Азии» как инструмент региональной энергетической безопасности и взаимной подстраховки.
Почему «быстрый реверс» из России уже сейчас имеет потолок
На фоне дефицитов и зимних пиков 2022-2024 годов регион получил «быстрое» решение: импорт российского газа в Узбекистан по схеме реверса через магистральную систему Центральная Азия - Центр (САЦ). В июне 2023 года Узбекистан официально сообщил о контракте на импорт 2,8 млрд м³ в год. Эта схема действительно помогает закрывать краткосрочные провалы и проходить зимние пики. Но именно как «схема на короткую дистанцию» она и устроена и по технике, и по экономике.
Посмотрим на инженерную направленность системы. САЦ проектировалась как экспортный коридор «юг - север» (из Туркменистана через Узбекистан и Казахстан в сторону России) и строилась в 1967-1985 годах. Архитектура компрессорных станций, обвязка, узлы измерения, логика управления давлением и режимами – всё исторически оптимизировано под «штатное» направление. Реверс возможен, но он редко бывает симметричным по мощности и гибкости. Даже в европейской практике обеспечение обратных потоков часто требует не косметических, а капитальных работ: изменения конфигурации перемычек, арматуры, узлов редуцирования, измерений и существенной донастройки системы управления.
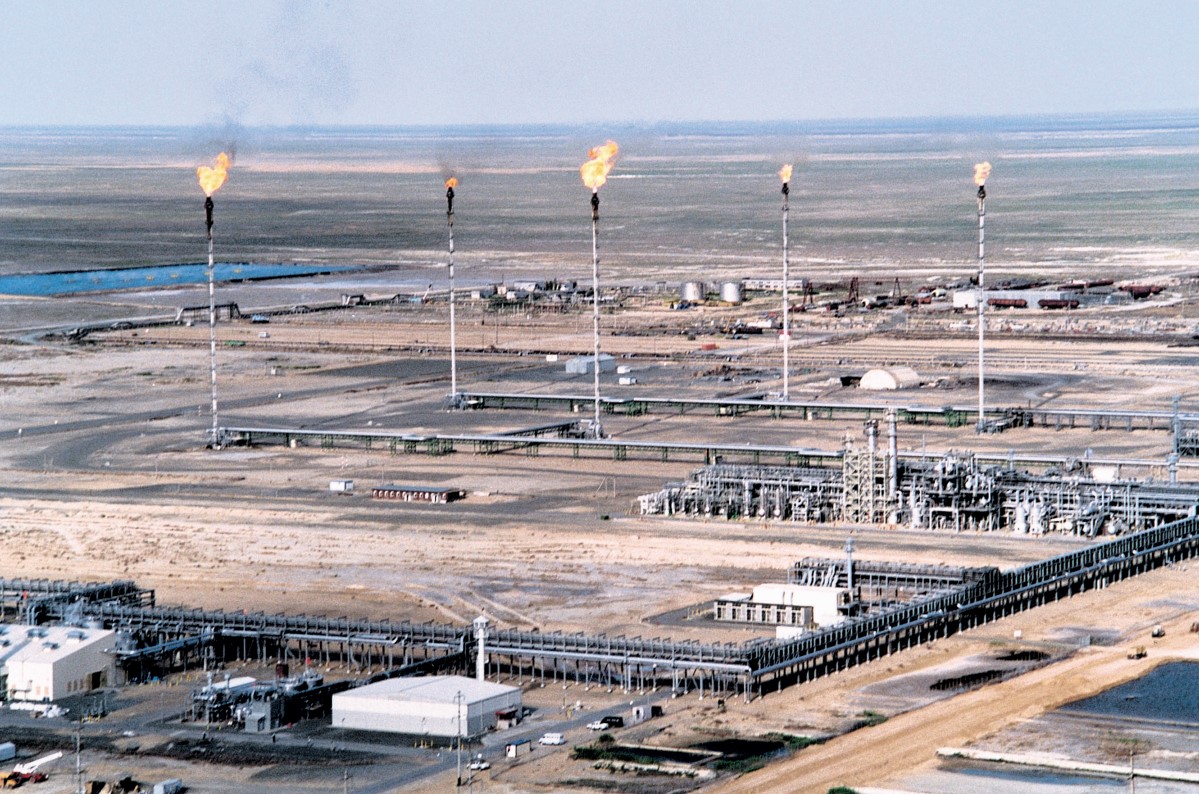
Не стоит забывать про компрессию и «узкие места». Компрессорные станции – это не просто «двигатели на трубе». Их режимы, включая конфигурацию всасывания и нагнетания, клапанную арматуру, обводные линии, ограничения по вибрациям и помпажу, зачастую рассчитаны на конкретные направления и диапазоны давлений. Перевод на устойчивый реверс на больших объёмах обычно означает либо замену, либо модернизацию оборудования, либо строительство новых компрессорных мощностей и перемычек, иначе падает пропускная способность и растут риски аварийности и внеплановых остановок.
Также важна безопасность и целостность трубопровода при смене режимов. Регуляторы и отраслевые органы прямо указывают, что смена направления потока и сопутствующая смена гидравлических режимов требуют пересмотра допущений по целостности, рискам коррозии, работе систем обнаружения утечек и процедурам эксплуатации.
В международной практике реверсы и изменения режимов рассматриваются как фактор, способный приводить к инцидентам при недостаточной инженерной подготовке и контроле. Для Центральной Азии это усиливается возрастом инфраструктуры, что автоматически означает физический износ и деградацию пропускной способности. До 70% газопроводов Казахстана изношены и требуют модернизации, а мощность САЦ снизилась вдвое: с проектных 90 млрд м³/год до 45 млрд м³/год.
Эти оценки совпадают по направлению с внешними источниками: в обзорах и отраслевых документах также фиксируются высокий износ магистральной инфраструктуры (вплоть до «более 70%») и необходимость масштабной модернизации. По самой САЦ в профильных материалах встречается диапазон текущей эффективной мощности порядка 45-55 млрд м³/год.
Основной вывод: чтобы сделать реверс не «аварийной опцией», а стабильной десятилетней базой снабжения на растущих объёмах, фактически нужно превратить односторонний коридор в полноценно модернизированную двунаправленную систему. То есть пройти тот же путь капитальных вложений, который и предлагается системно упаковать в концепт «газового кольца».

Ситуация через 10 лет
Спрос в регионе растёт структурно. По оценкам UNECE, в Узбекистане ожидается рост внутреннего спроса на газ до 65 млрд м³ к 2030 году, что означает рост порядка 30%. Параллельно на уровне официальных заявлений Узбекистан обсуждает увеличение импорта. В 2024 году министр энергетики называл ориентир 10-11 млрд м³ импорта в год к 2030 году. Это в разы больше первоначальной «стартовой» конструкции на 2,8 млрд м³/год.
Предложение внутри региона тоже под давлением. Значительная часть добытого попутного газа возвращается в пласт, что снижает доступность товарного газа. Отраслевые данные подтверждают сам масштаб: по Казахстану обратная закачка газа в 2023 году составляла 22 млрд м³. А в презентационных оценках по структуре добычи фигурирует, что «на нужды нефтегазовой отрасли» (включая закачку и собственные нужды) может уходить порядка 30 млрд м³ при общем производстве около 55 млрд м³. Это объясняет, почему «баланс товарного газа» становится узким местом даже при высокой валовой добыче.
Если говорить о внешнем предложении, то есть о российском газе, то эта опция видится менее «гарантированной» на горизонте десятилетия не из-за одного события, а из-за конкуренции направлений и контрактных приоритетов. Текущие объёмы из РФ – временное решение, и в перспективе российская прокачка в Китай будет более приоритетной, чем в Центральную Азию. Даже без спорных прогнозов «сколько газа останется», базовая логика проста: при росте спроса в Центральной Азии и одновременной ориентации России на азиатские рынки зависимость от реверса по САЦ превращается в стратегический риск, а не в страховку.
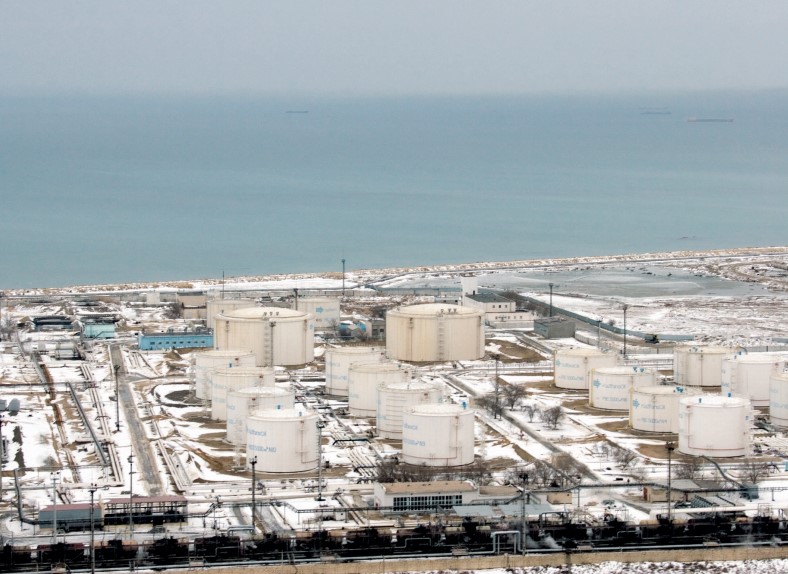
С инженерной точки зрения 10-летний горизонт упирается в то, что старую систему нельзя бесконечно эксплуатировать в нештатном режиме без превращения её в новую систему по сути. Даже «точечные» проекты показывают масштаб денег и работ: например, модернизация одного участка в оценках публичных материалов фигурировала на уровне $742 млн, также обсуждалось расширение ПХГ «Бозой» до 4 млрд м³ к 2028 году. Это лишь элементы пазла. Как только объёмы импорта и перетоков вырастают кратно, «временная схема» неизбежно упирается в необходимость комплексного переустройства.
Что такое «Газовое кольцо», и почему это не «ещё один трубопровод»
Идея «газового кольца» – это объединение газотранспортных систем пяти республик в контур, который позволяет перераспределять потоки, закрывать форс-мажоры и избегать сценариев, когда «одна республика падает – остальные смотрят со стороны». Важная деталь: это не только Казахстан, и не только «импорт/экспорт». Это инфраструктурная логика взаимной страховки для тепла и электричества.
Именно поэтому на проект уже обращают внимание внешние аналитические площадки. В краткосрочной перспективе кольцо может стать ключевым элементом энергобезопасности, повышая стабильность поставок, инвестиционную привлекательность и связанность стран. Для Казахстана и Туркменистана – это дополнительные экспортные возможности, для Узбекистана, Кыргызстана и Таджикистана – надёжность поставок и интеграция в более широкую сеть.
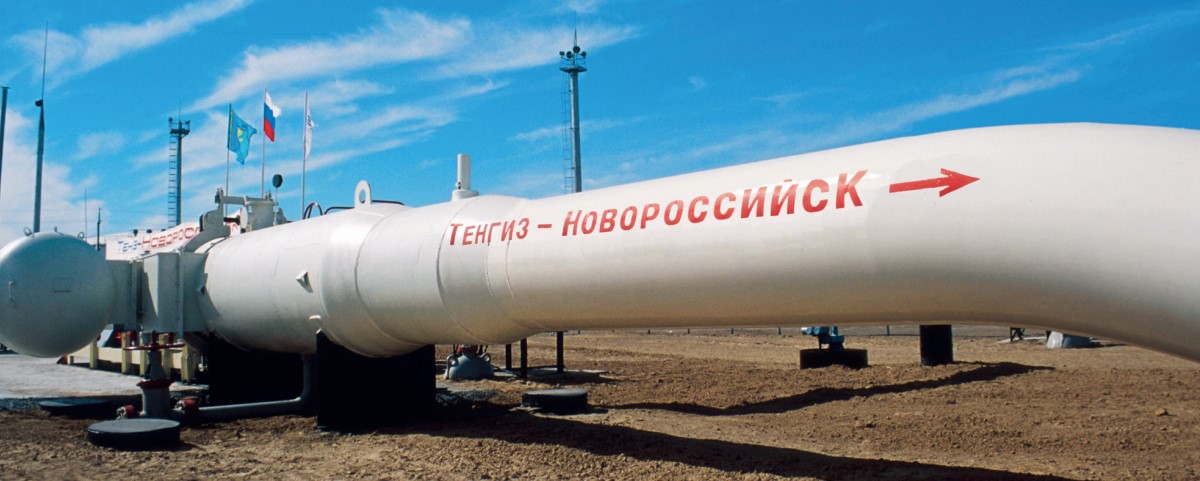
Отдельный смысл кольца для электроэнергетики. Это обеспечение топливной устойчивости. Когда газ является базовым топливом генерации, как в Узбекистане, газотранспортная система становится частью «электронадёжности» буквально в прямом смысле. А там, где доля гидроэнергетики высока, кольцо позволяет быстрее и предсказуемее покрывать провалы по воде за счёт топлива для ТЭС и котельных, снижая риск сезонных дефицитов.
Деньги и реализм: проверка порядка цифр
Протяжённость основного контура – порядка 3 000-3 500 км, и ориентировочный CAPEX – $4-5 млрд, где 30-40% приходится на новое строительство, а 60-70% – на модернизацию существующих магистралей, компрессорных станций и систем контроля.
Поскольку это пока «порядок», а не ТЭО, корректно проверять не «точность до цента», а адекватность диапазона. Для бенчмарка можно брать сопоставимые по масштабу международные газопроводные проекты. Например, по данным World Bank (ICR), общая стоимость TANAP приводилась на уровне $5,412 млрд при протяжённости 1 811 км. Это даёт ориентир порядка $3 млн/км в реальном проекте. Так как предполагаемая в «кольце» значимая доля – именно модернизация существующих линий и компрессии, предложенный диапазон в 4-5 млрд долларов не выглядит завышенным, а скорее – реалистичной рамкой для обсуждения до ТЭО.
Важнее другое. Если не делать кольцо, сопоставимые деньги всё равно придётся тратить, но уже реактивно на аварийные расширения, локальные обходы, форсированные ремонты и «пожарные» закупки топлива и/или электроэнергии в пиковые периоды. Это и есть экономическая природа стратегических инфраструктур: они дешевле, чем системные сбои.
Предварительные переговоры по финансированию этого проекта уже начаты с одним из инвестиционных банков в Швейцарии.
Стратегическая необходимость
Стратегическая ценность проекта в отраслевой логике заключается в тройном эффекте. Во-первых, кольцо создаёт альтернативность маршрутов и гибкость режимов внутри региона, а значит, снижает риск того, что один узел или одна страна становятся «единственной дверью» для топлива в пик потребления. Во-вторых, оно формирует общий контур надёжности для электроэнергетики, что особенно критично для систем с высокой долей газа в генерации. В-третьих, оно переводит регион из режима «каждый решает отдельно» в режим координируемого рынка, где возможны понятные правила резервирования мощностей, сезонного балансирования и инвестиционного софинансирования.
Сформулировано предельно прямо: проект должен дать энергетическую независимость и взаимную выгоду пяти республикам и предотвратить повторение «газового коллапса», обеспечив «тепло и свет» гражданам.
Если свести всё к одному предложению, то «Газовое кольцо Центральной Азии» – это способ заменить сегодняшнюю зависимость от временного реверса по инфраструктуре, спроектированной под обратное направление, на региональную систему, которая изначально рассчитана на двусторонние потоки, рост спроса и роль газа как топлива для электроэнергетики. А это уже не «прожект трубы», а проект устойчивости региона.